
线性回归是一种统计学方法,用于研究两个或多个变量之间的关系。在机器学习和数据分析中,它是一种非常基础且广泛应用的算法,主要用于预测和解释数据。线性回归的核心在于建立一个最佳拟合线(在多维空间中称为超平面),这条线(或超平面)能够最好地描述自变量(解释变量)和因变量(响应变量)之间的线性关系。
线性回归的假设条件
为了确保线性回归模型的有效性和准确性,需要满足以下几个假设条件:
- 线性关系:自变量和因变量之间存在线性关系。这是线性回归模型的核心假设,意味着可以通过一条直线(或在多维空间中的一个超平面)来近似描述它们之间的关系。
- 独立性:观测值之间相互独立,即一个观测值的误差不会影响另一个观测值的误差。这通常意味着数据点的收集是随机的,没有时间序列或空间上的相关性。
- 同方差性:对于所有的自变量值,误差项的方差相同。这个假设保证了误差的分散程度在整个自变量范围内是一致的,不会出现所谓的“异方差性”。
- 正态性:误差项服从正态分布。这意味着残差(观测值与模型预测值之间的差异)应该围绕零对称分布,且大部分残差的绝对值较小。
- 无多重共线性:自变量之间不存在高度相关性。多重共线性会导致模型参数估计不稳定,使得对单个自变量影响的解释变得困难。
- 无异常值:数据中没有对模型拟合产生极端影响的异常值。异常值可能会导致模型的偏差,影响模型的准确性和可靠性。
线性回归的工作原理
线性回归模型通过最小化误差平方和来找到最佳拟合线。这个过程通常称为最小二乘法。以下是线性回归模型的基本工作步骤:
- 模型设定:首先,根据研究目的和数据特性,选择合适的自变量和构建线性模型。模型的一般形式为:
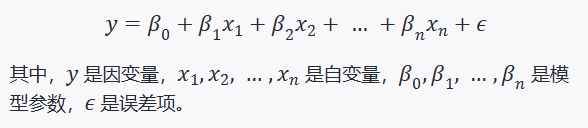
- 参数估计:使用最小二乘法估计模型参数。最小二乘法的目标是最小化残差平方和,即所有观测值与模型预测值之差的平方和。通过求解正规方程组,可以得到参数的估计值。
- 模型检验:在得到参数估计后,需要对模型进行检验,以验证模型的有效性和假设条件的满足情况。常用的检验包括R平方值检验、F检验、t检验以及残差分析等。
- 模型应用:一旦模型经过检验并被认为是有效的,就可以用来进行预测或解释变量之间的关系。模型可以用来预测新的观测值,或者分析自变量变化对因变量的影响。
- 模型优化:根据模型的表现和业务需求,可能需要对模型进行调整。这可能包括添加或删除自变量、变换变量、使用正则化技术等。
线性回归的应用
线性回归在许多领域都有广泛的应用,例如:
- 经济学:用于分析消费者支出、股票价格等经济指标的变化趋势。
- 医学研究:用于探究不同药物剂量与治疗效果之间的关系。
- 市场营销:用于预测广告投入与销售额之间的关系。
- 社会科学:用于研究教育水平与收入水平之间的关系。
结论
线性回归是一种强大的统计工具,它可以帮助我们理解变量之间的线性关系,并进行预测。然而,它的有效性高度依赖于假设条件的满足。在实际应用中,数据科学家和分析师需要仔细检查这些假设,并在必要时采取措施来调整或改进模型。通过这种方式,线性回归可以成为分析和预测复杂数据集的有力助手。
版权声明:本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请发送邮件至 qiqicto@qq.com 举报,一经查实,本站将立刻删除。
